
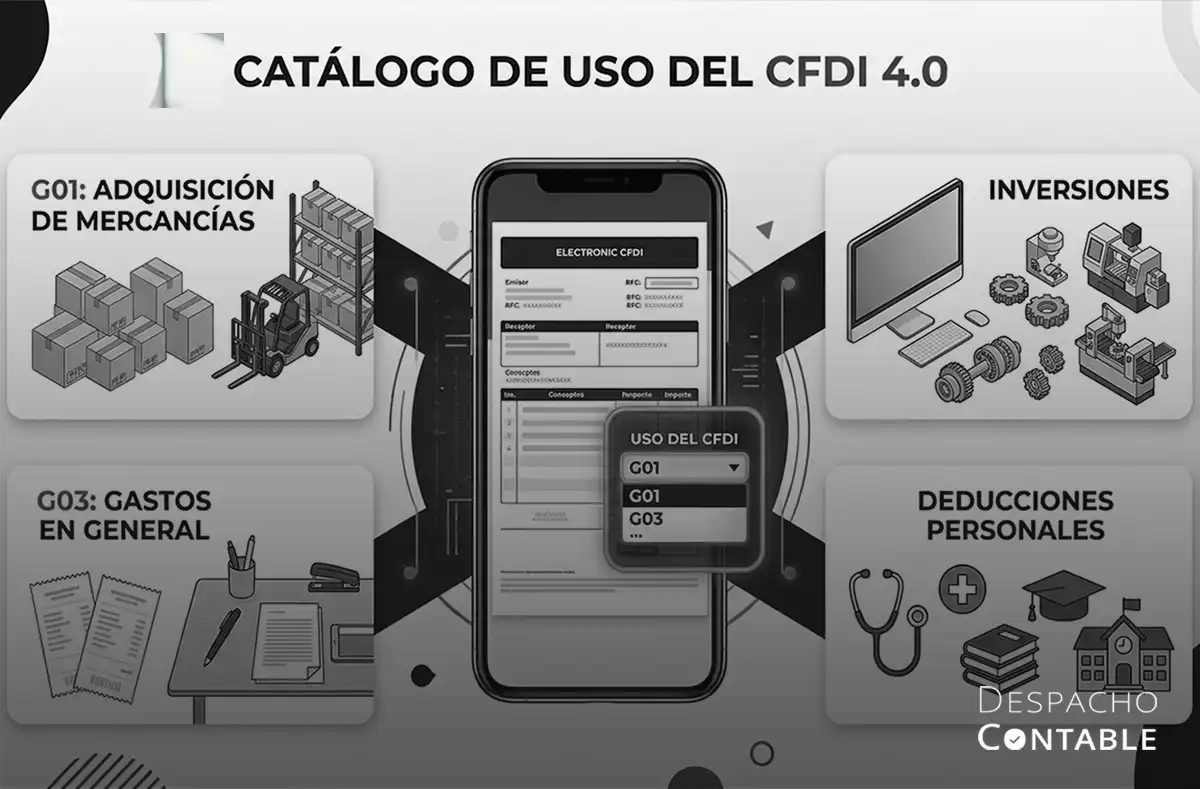
El catálogo de uso del CFDI 4.0 del SAT contiene 24 claves que identifican el destino fiscal que el receptor dará a una factura electrónica. Entre ellas se encuentran G01 (Adquisición de mercancías), G03 (Gastos en general), I04 (Equipo de cómputo y accesorios), D01 (Honorarios médicos, dentales y gastos hospitalarios) y S01 (Sin efectos fiscales).
La clave que corresponde depende de la naturaleza de la operación, del tipo de persona que recibe la factura y de su régimen fiscal. Por eso, además de identificar su significado, es necesario comprobar que pueda utilizarse conforme a los datos fiscales del receptor.
¿Qué es el uso del CFDI?
El uso del CFDI es la clave que identifica el destino que el receptor dará al comprobante fiscal. Se registra en el campo UsoCFDI de la factura electrónica.
El artículo 29-A, fracción IV, del Código Fiscal de la Federación establece que el comprobante debe indicar la clave del uso fiscal que el receptor le dará.
En CFDI 4.0, esta información debe ser compatible con el tipo de persona y el régimen fiscal del receptor, de acuerdo con el catálogo c_UsoCFDI publicado por el SAT.
En otras palabras, el receptor indica para qué utilizará la factura y el emisor registra la clave correspondiente al elaborar el comprobante.
Catálogo completo de uso del CFDI 4.0
El catálogo contiene 24 claves, agrupadas según la naturaleza del uso que tendrá el comprobante.
Claves G: gastos y adquisiciones
| Clave | Descripción | Tipo de persona |
|---|---|---|
| G01 | Adquisición de mercancías | Física y moral |
| G02 | Devoluciones, descuentos o bonificaciones | Física y moral |
| G03 | Gastos en general | Física y moral |
Claves I: inversiones
| Clave | Descripción | Tipo de persona |
|---|---|---|
| I01 | Construcciones | Física y moral |
| I02 | Mobiliario y equipo de oficina por inversiones | Física y moral |
| I03 | Equipo de transporte | Física y moral |
| I04 | Equipo de cómputo y accesorios | Física y moral |
| I05 | Dados, troqueles, moldes, matrices y herramental | Física y moral |
| I06 | Comunicaciones telefónicas | Física y moral |
| I07 | Comunicaciones satelitales | Física y moral |
| I08 | Otra maquinaria y equipo | Física y moral |
Claves D: deducciones personales
Estas claves corresponden exclusivamente a personas físicas, siempre que el régimen fiscal del receptor permita utilizarlas.
| Clave | Descripción | Tipo de persona |
|---|---|---|
| D01 | Honorarios médicos, dentales y gastos hospitalarios | Física |
| D02 | Gastos médicos por incapacidad o discapacidad | Física |
| D03 | Gastos funerales | Física |
| D04 | Donativos | Física |
| D05 | Intereses reales efectivamente pagados por créditos hipotecarios (casa habitación) | Física |
| D06 | Aportaciones voluntarias al SAR | Física |
| D07 | Primas por seguros de gastos médicos | Física |
| D08 | Gastos de transportación escolar obligatoria | Física |
| D09 | Depósitos en cuentas para el ahorro, primas que tengan como base planes de pensiones | Física |
| D10 | Pagos por servicios educativos (colegiaturas) | Física |
Otros usos del CFDI
| Clave | Descripción | Tipo de persona |
|---|---|---|
| S01 | Sin efectos fiscales | Física y moral |
| CP01 | Pagos | Física y moral |
| CN01 | Nómina | Física |
Las descripciones y los tipos de persona corresponden a los valores del catálogo c_UsoCFDI de CFDI 4.0.
¿Qué uso del CFDI corresponde a cada régimen fiscal?
No todas las claves pueden utilizarse con cualquier régimen fiscal. El catálogo c_UsoCFDI incluye una columna denominada «Régimen Fiscal Receptor», que especifica los regímenes compatibles con cada uso.
Por ejemplo, aunque G03 significa «Gastos en general» y puede utilizarse tanto por personas físicas como morales, no todos los regímenes fiscales de personas físicas permiten seleccionarlo.
Para comprobar la compatibilidad, sigue estos pasos:
- Identifica el régimen fiscal del receptor en su Constancia de Situación Fiscal.
- Localiza la clave de uso del CFDI que corresponde a la operación.
- Consulta la columna «Régimen Fiscal Receptor» del catálogo oficial.
- Comprueba que la clave del régimen del receptor esté incluida entre los valores permitidos para ese uso.
El hecho de que una clave admita personas físicas no significa que sea compatible con todos sus regímenes fiscales. Ambas condiciones deben cumplirse.
Puedes consultar el archivo técnico actualizado desde el apartado de catálogos CFDI 4.0 del SAT:
Consultar y descargar los catálogos oficiales del CFDI 4.0
Diferencia entre G01 y G03: ¿cuál debes utilizar?
Las claves G01 y G03 suelen generar confusión porque ambas se relacionan con adquisiciones y gastos. Sin embargo, identifican operaciones de naturaleza diferente.
G01 – Adquisición de mercancías: corresponde a la adquisición de mercancías. Por ejemplo, una empresa comercializadora que compra productos para mantener su inventario y venderlos posteriormente.
G03 – Gastos en general: corresponde a gastos generales relacionados con la actividad, como servicios, papelería, electricidad o determinados gastos de operación.
Algunos ejemplos para distinguirlas son:
| Compra u operación | Clave orientativa |
|---|---|
| Mercancía adquirida para comercializar | G01 |
| Papelería para el negocio | G03 |
| Servicio de electricidad del establecimiento | G03 |
| Servicio de limpieza del negocio | G03 |
| Equipo de cómputo registrado como inversión | I04 |
La selección no debe basarse únicamente en que se haya comprado un bien o contratado un servicio. También debe considerarse la naturaleza de la operación y su tratamiento contable y fiscal.
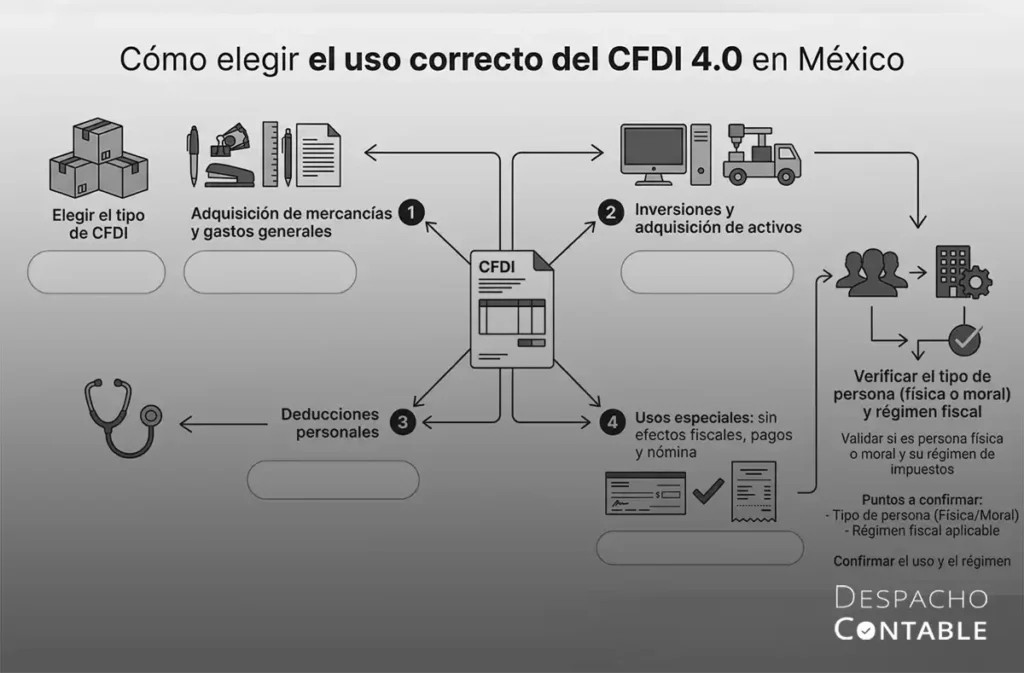
¿Cómo elegir el uso correcto del CFDI?
Para seleccionar una clave adecuada al solicitar o emitir una factura, considera lo siguiente:
- Identifica quién recibirá la factura. Determina si se trata de una persona física o moral.
- Consulta su régimen fiscal. Revisa la Constancia de Situación Fiscal para identificar el régimen correspondiente.
- Determina el destino de la factura. Identifica si corresponde a adquisición de mercancías, gastos generales, inversiones, deducciones personales u otro supuesto del catálogo.
- Localiza la clave correspondiente. Consulta las 24 opciones de
c_UsoCFDIy selecciona la que describa la naturaleza de la operación. - Comprueba la compatibilidad fiscal. Verifica que el tipo de persona y el régimen del receptor estén permitidos para la clave seleccionada.
- Proporciona los datos al emisor. El receptor comunica el uso que dará al comprobante y el emisor registra la clave correspondiente al generar la factura.
Importante: seleccionar correctamente el uso del CFDI no garantiza por sí mismo que una operación sea deducible o que permita acreditar impuestos. Para que exista ese efecto fiscal también deben cumplirse los demás requisitos establecidos en las disposiciones aplicables, de acuerdo con la naturaleza de la operación y la situación del contribuyente.
Si tienes dudas sobre la clave que corresponde, es preferible comprobar la información con el receptor o su contador antes de emitir el comprobante, en lugar de seleccionar una opción al azar.
¿P01 todavía se utiliza en el CFDI 4.0?
No. La clave P01, «Por definir», pertenece al catálogo utilizado en la versión anterior del CFDI 3.3 y no forma parte de las 24 claves del catálogo actual de CFDI 4.0.
Desde el 1 de abril de 2023, la versión 4.0 es la única versión válida para emitir CFDI.
Por lo tanto, P01 no debe seleccionarse al elaborar una factura actual bajo CFDI 4.0.
Cuando el comprobante no tendrá efectos fiscales para el receptor, debe analizarse la utilización de S01, «Sin efectos fiscales». Cuando exista un uso fiscal específico, deberá seleccionarse la clave que corresponda a ese destino y que sea compatible con el régimen del receptor.
¿Para qué sirven las claves CP01 y CN01?
Las claves CP01 y CN01 tienen aplicaciones específicas dentro de la facturación electrónica y no deben confundirse con los usos ordinarios de gastos, mercancías o inversiones.
- CP01 – Pagos: identifica el uso correspondiente a los comprobantes cuyo propósito es documentar pagos, como los CFDI de tipo P relacionados con complementos para recepción de pagos.
- CN01 – Nómina: identifica el uso correspondiente a comprobantes de nómina. En el catálogo está limitado a personas físicas bajo el régimen 605, Sueldos y Salarios e Ingresos Asimilados a Salarios.
Por ello, no son claves que deban seleccionarse indistintamente al solicitar una factura ordinaria por una compra o un servicio.
Consulta el catálogo oficial del SAT
Para verificar las claves, sus descripciones, las restricciones por tipo de persona y su compatibilidad con los regímenes fiscales, consulta la documentación oficial del Servicio de Administración Tributaria:
- Catálogos y documentación técnica del CFDI 4.0 (SAT)
- Formato de Factura Electrónica (Anexo 20)
- Código Fiscal de la Federación, artículo 29-A
El catálogo debe consultarse junto con la versión vigente de la documentación técnica del CFDI 4.0. La clave seleccionada debe corresponder al uso que realmente se dará al comprobante y cumplir con las condiciones fiscales del receptor.
La información de este artículo es de carácter informativo. Los efectos fiscales de cada operación dependen de sus características y del cumplimiento de los requisitos establecidos en las disposiciones aplicables. Para situaciones particulares, conviene consultar a un contador público.
También puedes consultar:

Nota: La información presentada se comparte como referencia técnica informativa y no sustituye asesoría profesional personalizada. Consulta nuestro Aviso Legal.
En Despacho Contable México brindamos apoyo a contribuyentes y empresas en procesos relacionados con cumplimiento fiscal, obligaciones administrativas y atención ante autoridades fiscales en todo México.
Si necesitas orientación o apoyo especializado para regularizar un proceso fiscal o administrativo, puedes solicitar una revisión inicial sin costo.